Advertisement
Garantias locatícias podem transformar a aprovação de um aluguel simples em uma etapa cara ou demorada. Caução exige dinheiro disponível, fiador depende da análise de terceiros e seguro-fiança gera pagamento periódico. A escolha afeta o custo inicial, a responsabilidade pela dívida e o encerramento do contrato.
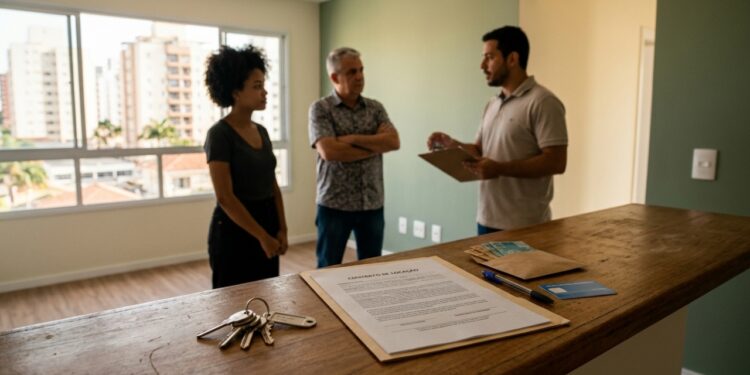
Quais garantias podem ser exigidas no contrato de aluguel?
A Lei do Inquilinato permite caução, fiança, seguro-fiança e cessão fiduciária de quotas de fundo de investimento. Na locação residencial, as três primeiras são as mais conhecidas. O proprietário pode exigir uma modalidade, mas não pode acumular duas garantias no mesmo contrato.
A garantia protege o locador se aluguel, condomínio, tributos ou outros encargos previstos deixarem de ser pagos. Isso não elimina a dívida do inquilino. Dependendo da modalidade, o valor poderá ser descontado da caução, cobrado do fiador ou indenizado pela seguradora, que depois poderá buscar o reembolso.
Como funciona o depósito caução em dinheiro?
Na caução em dinheiro, o inquilino entrega uma quantia vinculada ao contrato. Pela lei, ela não pode ultrapassar três meses de aluguel e deve ser depositada em caderneta de poupança, com os rendimentos revertidos ao locatário no levantamento da soma.
A modalidade costuma ter aprovação simples, pois dispensa análise de um fiador ou contratação de seguro. O obstáculo é o desembolso inicial: além do primeiro aluguel, mudança e demais despesas, o locatário precisa imobilizar uma reserva que permanecerá vinculada até a entrega das chaves e a apuração das obrigações.
Quando a caução deve ser devolvida ao inquilino?
A devolução ocorre após o fim da locação, desde que não existam aluguéis, contas, encargos ou danos atribuíveis ao locatário. O ideal é que contrato, comprovantes, vistoria de entrada e vistoria de saída permitam identificar claramente o estado do imóvel e qualquer desconto aplicado.
Não existe uma autorização genérica para reter toda a caução sem demonstrar a dívida. Quando houver abatimento, o locador deve apresentar a origem do valor. Se as obrigações estiverem quitadas, o saldo e os rendimentos da aplicação devem retornar ao inquilino conforme os procedimentos acordados.
Comparação rápida das garantias
Garantia | Entrada | Aprovação | Fim do contrato |
Depósito caução | até três aluguéis em dinheiro | geralmente direta | saldo devolvido após acertos |
Fiador | normalmente sem prêmio de seguro | análise de renda e patrimônio | o garantidor pode ser cobrado |
Seguro-fiança | prêmio conforme análise e coberturas | avaliação da seguradora | prêmio não funciona como depósito |
Quais responsabilidades o fiador assume?
O fiador aceita responder pelas obrigações garantidas no contrato quando o inquilino não paga. A análise pode exigir documentos pessoais, comprovantes de renda, matrícula de imóvel e concordância do cônjuge, conforme o caso. Imobiliárias e proprietários também podem definir critérios adicionais de aprovação.
Salvo disposição contratual em contrário, a garantia pode se estender até a devolução efetiva do imóvel, inclusive quando a locação passa a vigorar por prazo indeterminado. Por isso, o fiador precisa ler cláusulas sobre aluguel, condomínio, multas, danos, renovação e possibilidade de exoneração antes de assinar.
Quanto custa o seguro-fiança e como ocorre a aprovação?
O seguro-fiança não possui um preço único. O prêmio varia conforme aluguel, encargos, perfil de risco, prazo e coberturas contratadas. A seguradora pode analisar renda, histórico financeiro e documentos do candidato. O pagamento pode ser anual, parcelado ou estruturado conforme a proposta apresentada.
A cobertura básica protege contra falta de pagamento de aluguéis. A apólice também pode incluir condomínio, tributos, contas de consumo, danos ao imóvel e multa rescisória. O locador é o segurado, enquanto o locatário representa o risco garantido e normalmente arca com o custo do seguro.
O seguro-fiança elimina a dívida do locatário?
Não. Quando a seguradora indeniza o proprietário dentro das coberturas e limites da apólice, isso não significa que a obrigação desapareceu para o inquilino. A seguradora pode exercer o direito de cobrança dos valores pagos, conforme o contrato e as regras aplicáveis.
Outro ponto importante é que o prêmio não forma uma reserva devolvida no encerramento da locação. Ele remunera a cobertura oferecida durante a vigência. Por isso, o locatário deve comparar o custo total do seguro, as exclusões, a franquia e as obrigações cobertas antes de aceitar a proposta.
Qual garantia costuma ser mais vantajosa para cada perfil?
A caução pode favorecer quem possui reserva e deseja evitar cobrança periódica.
O fiador reduz o gasto inicial, mas depende de alguém disposto a assumir risco patrimonial.
O seguro-fiança atende quem não tem fiador ou prefere preservar dinheiro, embora acrescente uma despesa que não retorna ao fim.
Antes de escolher, compare:
Custo inicial: quanto precisa ser pago ou bloqueado antes da mudança.
Critérios de aprovação: renda, documentos, patrimônio e análise de crédito.
Cobertura: quais aluguéis, encargos, danos e multas estão garantidos.
Responsabilidade: quem será cobrado se houver inadimplência.
Encerramento: o que pode ser devolvido, descontado ou renovado.
O que deve ser conferido antes de assinar o contrato?
O contrato precisa identificar a modalidade escolhida, seu alcance, duração e forma de substituição. Na caução, registre valor, aplicação e critérios de desconto. Na fiança, delimite obrigações e vigência. No seguro, leia proposta, condições e coberturas da apólice, limites e regras de renovação.
Também confirme se existe apenas uma garantia locatícia e guarde comprovantes de pagamentos e vistorias. Em caso de dúvida relevante, uma análise jurídica individual evita decisões baseadas apenas na prática da imobiliária. A melhor garantia é aquela cujo custo e risco estão compreendidos por locador, locatário e garantidor.
Final Thoughts
Escolher a garantia locatícia certa é uma decisão que vai além do custo imediato — envolve planejamento financeiro, disponibilidade de recursos e a relação de confiança entre as partes. Cada modalidade tem suas vantagens e desvantagens, e a melhor escolha depende do perfil do inquilino, da sua capacidade de imobilizar dinheiro e da aceitação do proprietário. Analise com atenção as condições, compare os cenários e, se necessário, busque orientação profissional para tomar a decisão mais adequada para o seu caso.


Advertisement
Advertisement


Advertisement


